2024~25主力株概況80位、エコートレーディング。
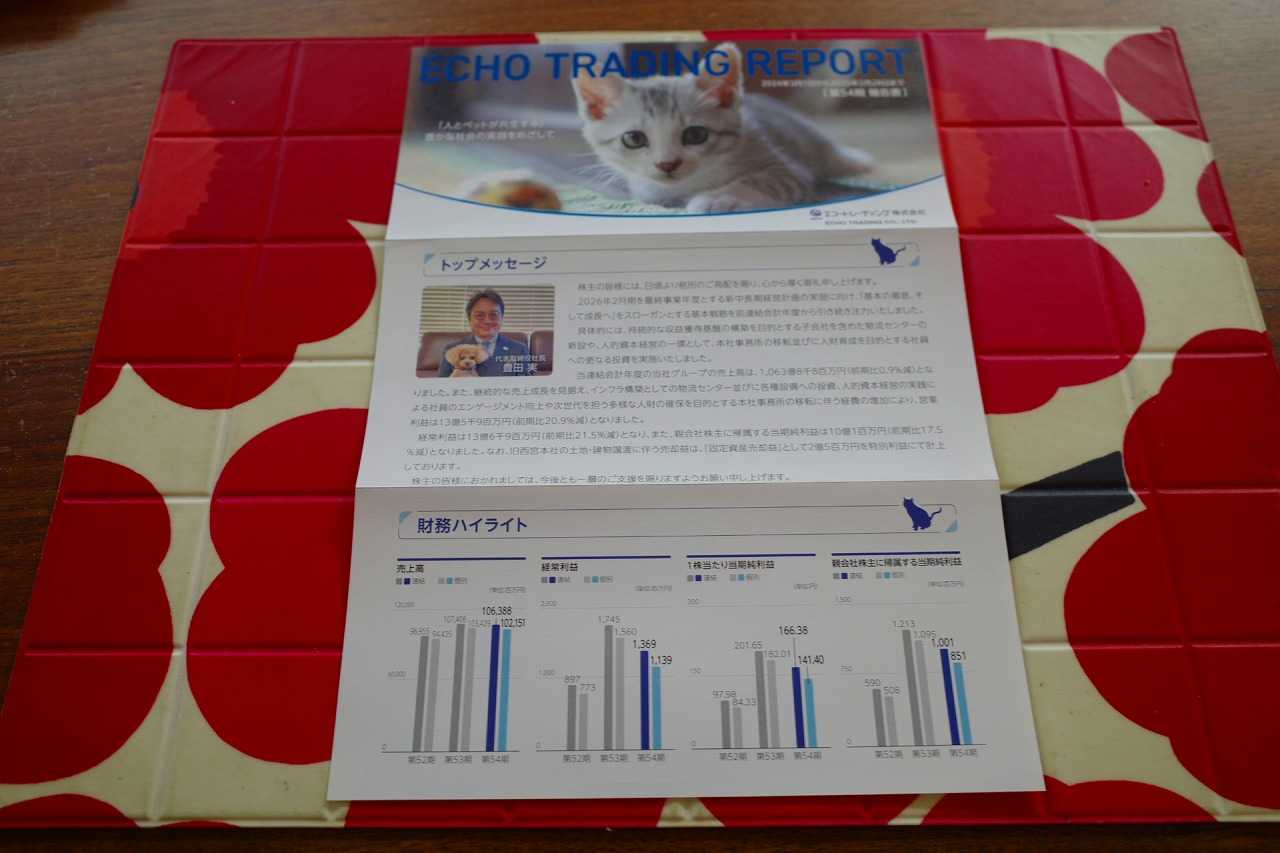
さて今日は、当ブログ1番人気の 2024~25主力株概況シリーズ です。80位 7427 エコートレーディング(東S、2月優待) ◎~◎◎ PF時価総額80位の上位銘柄は、ペット用品、ペットフードの卸大手のエコートレーディングです。「優待株いけす」内の熾烈な抗争を制して、今回上位に初登場となりました。 現在の株価は895円、時価総額54億円、PBR0.47、自己資本比率は33.6%と今一歩、今期予想PER5.51、配当利回り3.4%(30円)、総合利回り3.9%(30+5=35円)で、優待は500株保有で1000円相当のクオカード、1000株保有で市価5000円相当の新潟県魚沼産コシヒカリ5kgです。 後、これは隠れ優待になるのかな? ペット王国の招待券も良く戴けます。 エコートレーディングは、長所と短所が程よくブレンドされた銘柄です。最近は市況が好調で欠点のない銘柄はどこも大きく跳ね上がっているので、自分は仕方なく次善の策で「短所を長所が上回る」と考えたところを最近は拾い集めています。 まずここの短所から言うと、営業利益率が非常に低い(0~1%台!)ことと、配当性向が20%程度と低還元で配当利回りがイマイチなこと、更に財務状態が滅茶苦茶良くはないことです。悪い所が分かりやすく沢山ありますね。 次に長所を言うと、一番はペット業界の成長を背景として売上高の伸長が続いていることと、二番はPBR(0.47)・PER(5.51)・PSR(0.05!)などの素朴なファンダメンタルズ指標で見た場合に激安であることです。あっ、後もう一つ、優待米も非常に美味しいです。 ちなみに生成AIのGrok3によると、 グローバルなペットフード市場は、2025年の約1,329億ドルから2032年には1,936億ドルに成長し、年平均成長率(CAGR)は5.52%と予測されています。日本もこのトレンドに乗り、プレミアムフードや機能性フードの需要増が期待されます。 との事です。(上記データは日経電子版より引用) 自分は、「前提としてペット業界全体の未来はとても明るい。エコートレーディングは業界ど真ん中の銘柄だし、そもそも売上自体は着実に伸びているんだし、もう少しコストだけコントロールできれば利益を一気に伸ばせそうなんだよな。絶対に高いポテンシャルはあるよな。」と思って、今回大きめに買ったのでした。(上記データはかぶたんプレミアム+エレフォロ拡張より引用) 今後の業績推移をしっかりと見ながら楽しくホールドしていく予定です。2024~25主力株概況シリーズ 免責事項2024~25主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。


 出産・子育て
 ファッション
 美容・コスメ
 健康・ダイエット
 生活・インテリア
 料理・食べ物
 ドリンク・お酒
 ペット
 趣味・ゲーム
 映画・TV
 音楽
 読書・コミック
 旅行・海外情報
 園芸
 スポーツ
 アウトドア・釣り
 車・バイク
 パソコン・家電
 そのほか
 すべてのジャンル