|
|
|
Aug 30, 2025

カテゴリ:ポートフォリオ分析関係
そういえば、凄く大切なことを前に書いたつもりで実は書いていなかったことに気付いたので今日書いておくのですが、
6623 愛知電機(名プレミア、3月優待) が、当「みきまるファンド」のポートフォリオの絶対的司令塔となる「6代目絶対基準優待バリュー株」に就任しました。 また2025年8月30日現在の最新ランキングでは、保有全789銘柄中でポートフォリオ時価総額7位と「主力下位」の位置に付けてもいます。 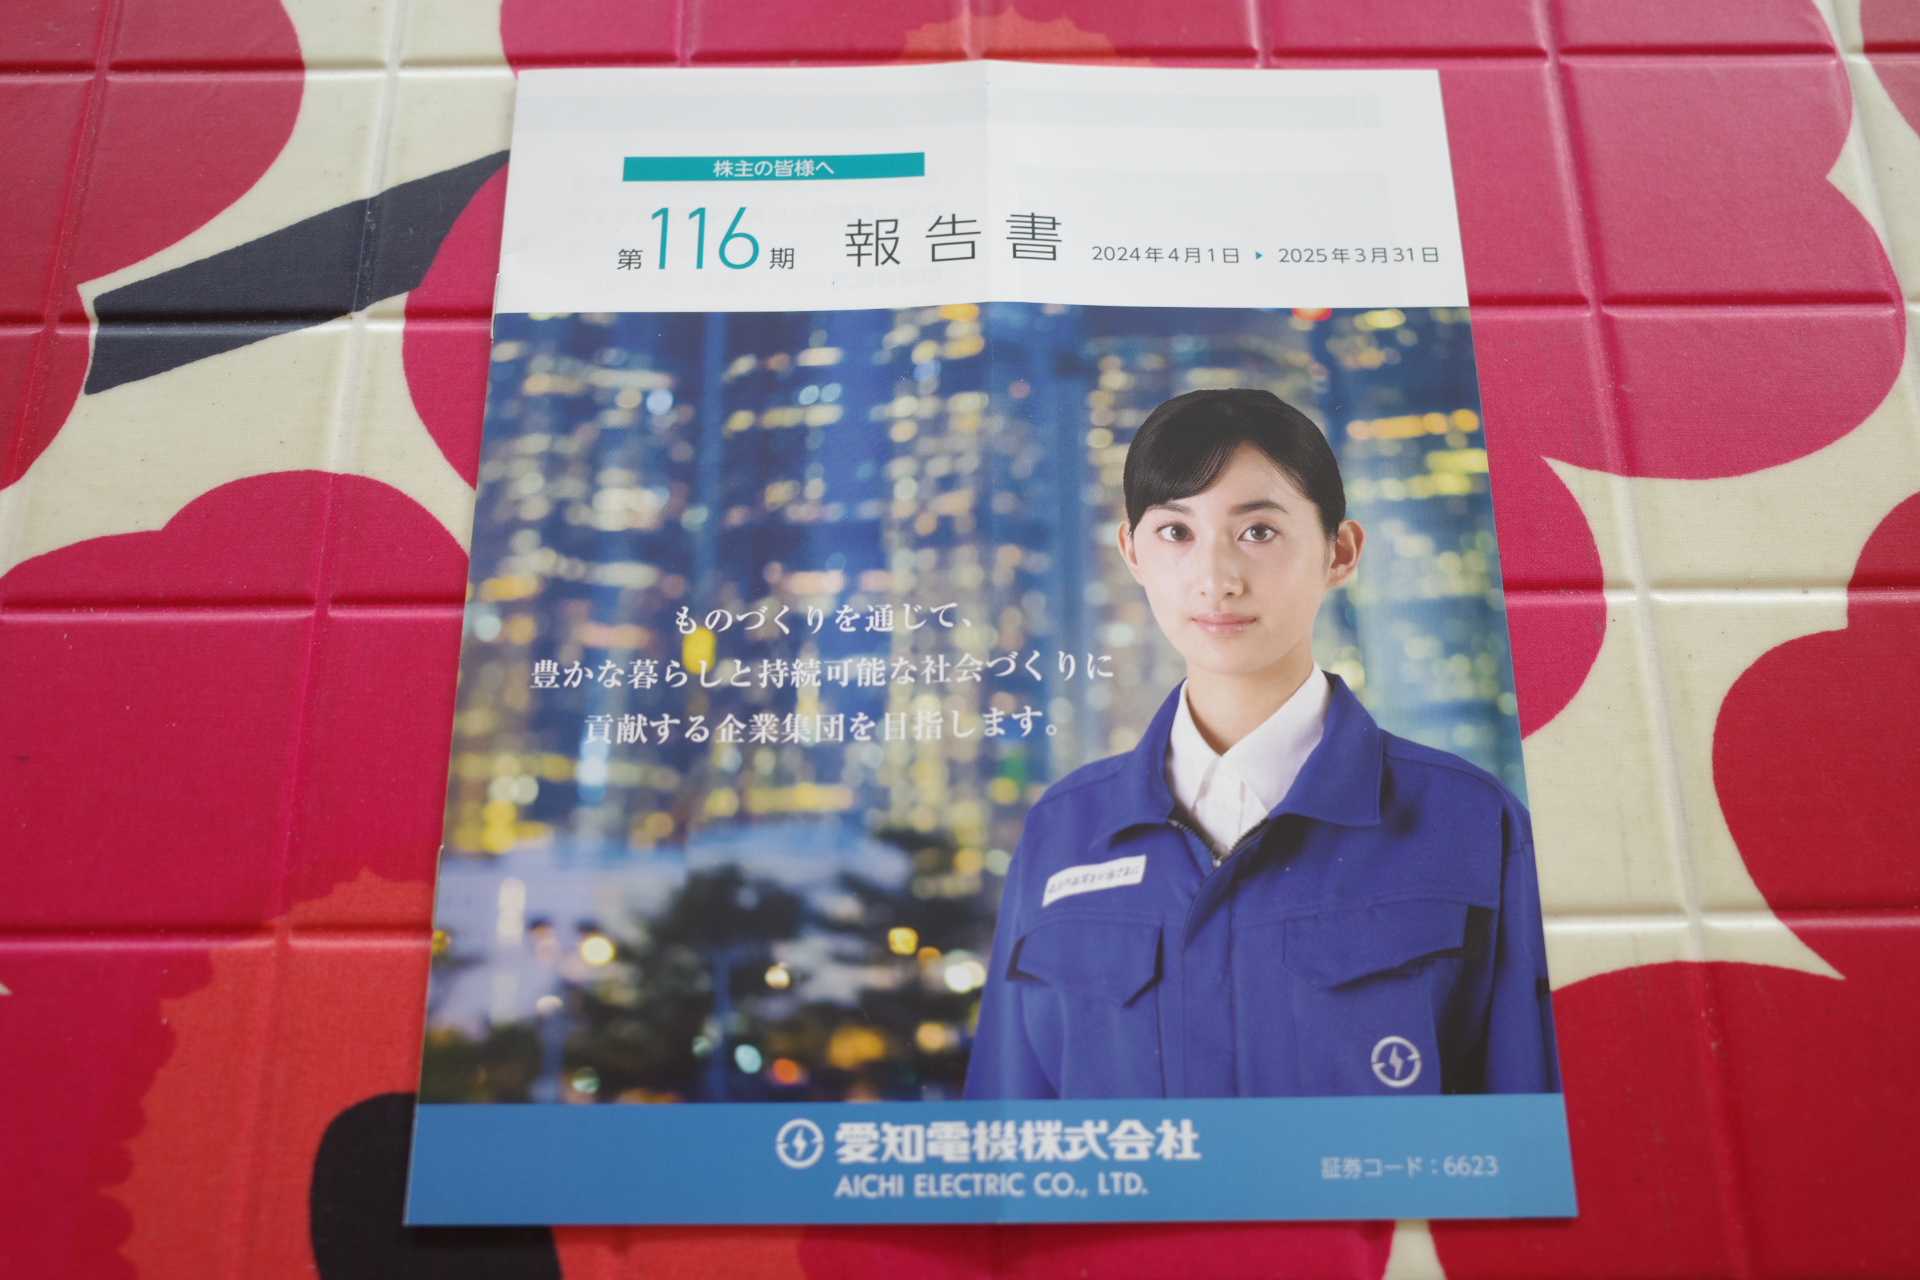 その理由は、指標的な割安感、確かな成長力、力のある優待制度の3本柱を非常に高いレベルでクリアしており、「主力株昇格への最後の関門」となる「関所銘柄」として極めて適任であると考えたからです。 また愛知電機は地方市場である「名証プレミア」に所属しているせいで、常に株価に「名証ディスカウント」がかかった状態であることも好ましいと感じたからです。そして「ポートフォリオ最上位で戦う超主力株は、そんな愛知電機を圧倒的に凌駕するポテンシャルを持っていなければならない」からです。 一応指標的なことを確認しておくと、現在の株価は5750円、時価総額546億円、PBR0.68、自己資本比率は55.9%、今期予想PER10.20、配当利回り3.8%(220円)、総合利回り4.3%(220+30=250円)で、優待は100株以上&1年以上の継続保有を条件として3000円相当の選べるギフトです。     優待選択品の一例↓  ちゃんとしっかり美味い。↓  大好物のマッシュルームを乗っけると、更に😋。  さて愛知電機で私が特に評価しているのは、電力機器事業、回転機事業、そして新たな柱として近年台頭してきたプリント基板事業の「3本柱がすべてが絶好調」で、この数年力強い成長が続いていることです。  電力機器事業は、国内のインフラ更新需要と脱炭素関連投資により好調。特に変圧器事業が良い。 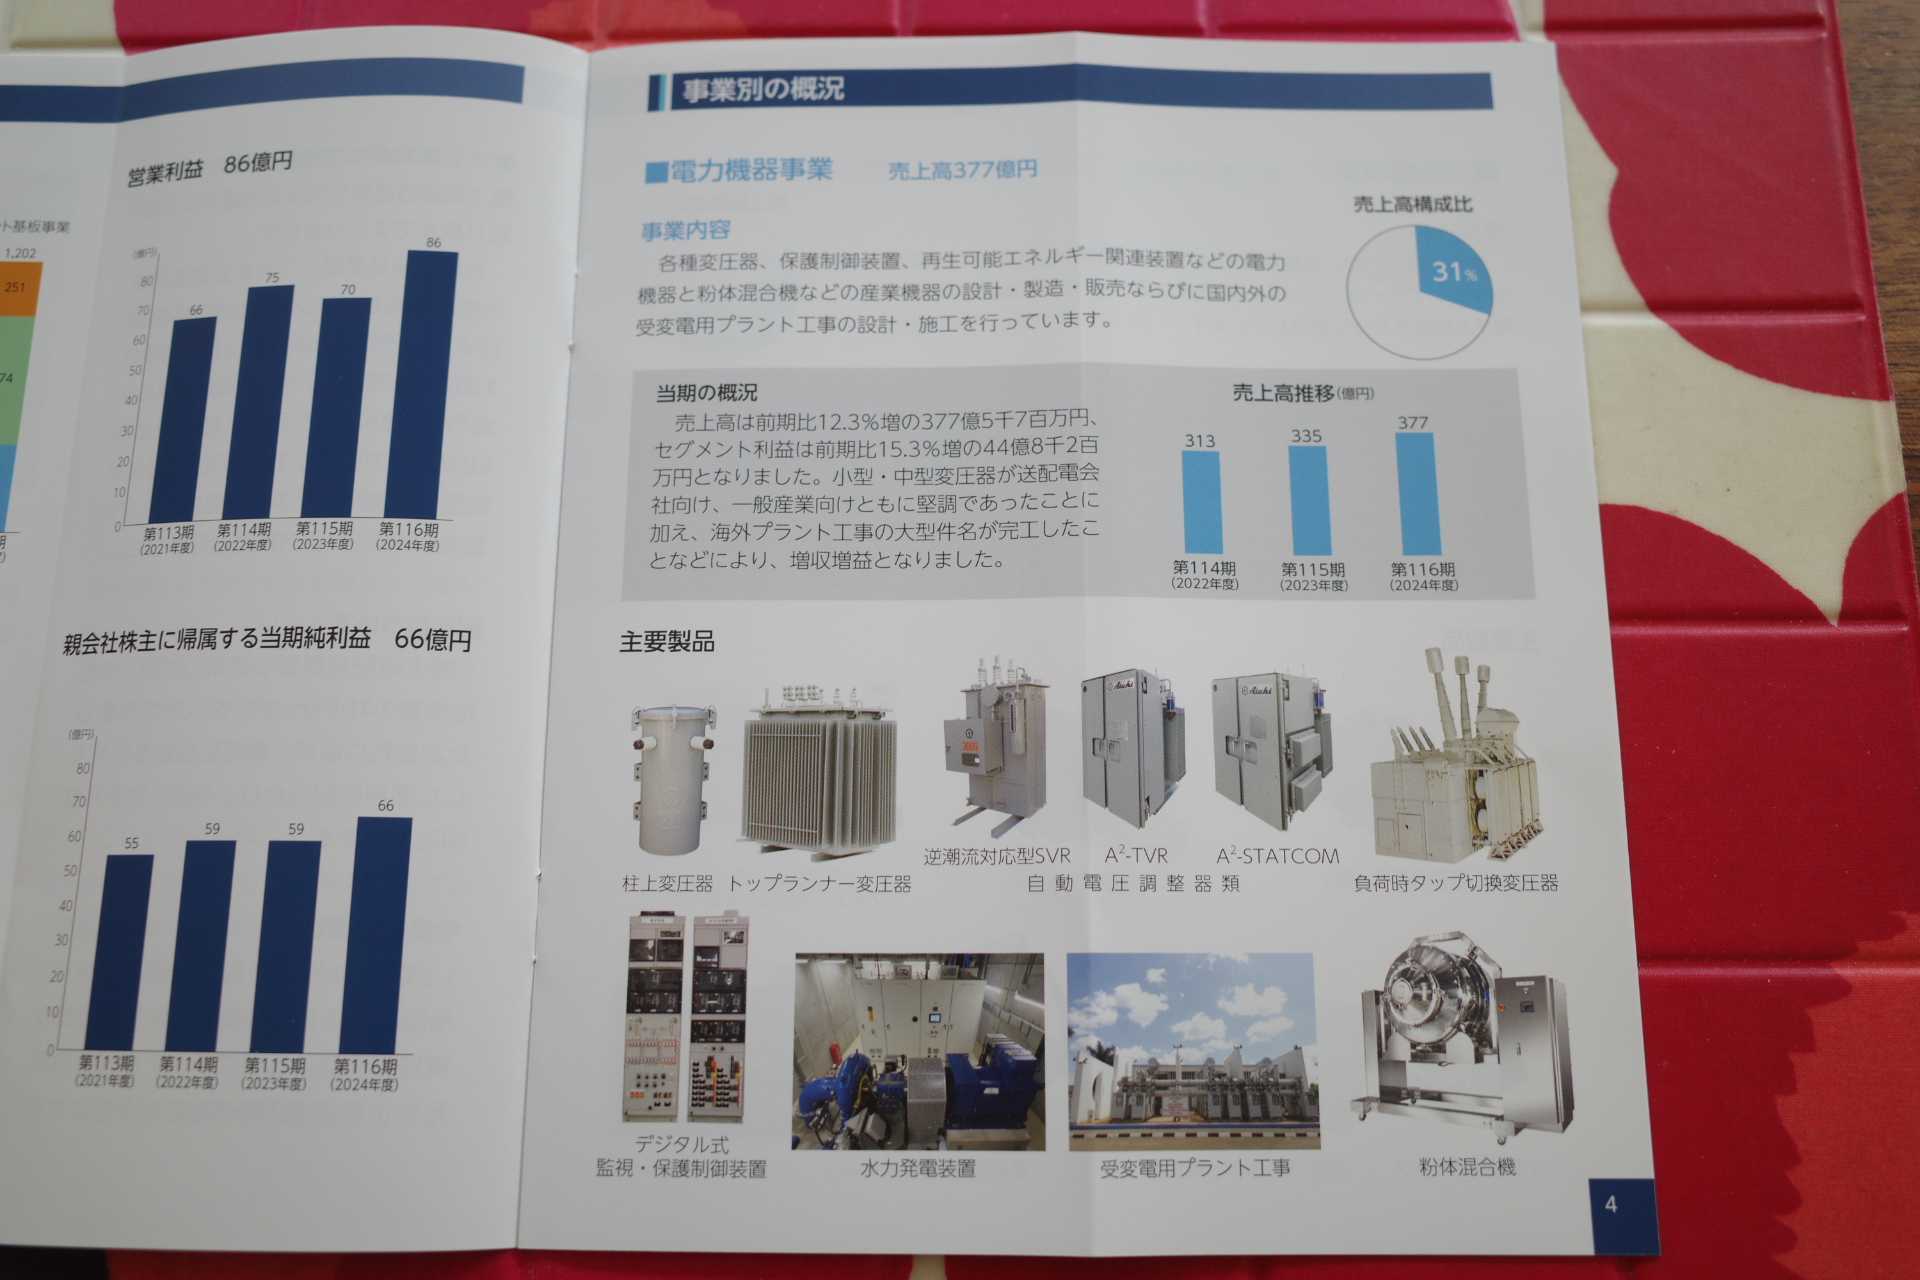 回転機事業は、家電・自動車の電動化の進展で好調。また愛知電機の小型モーターは高効率・省エネ性能で評価が高い。 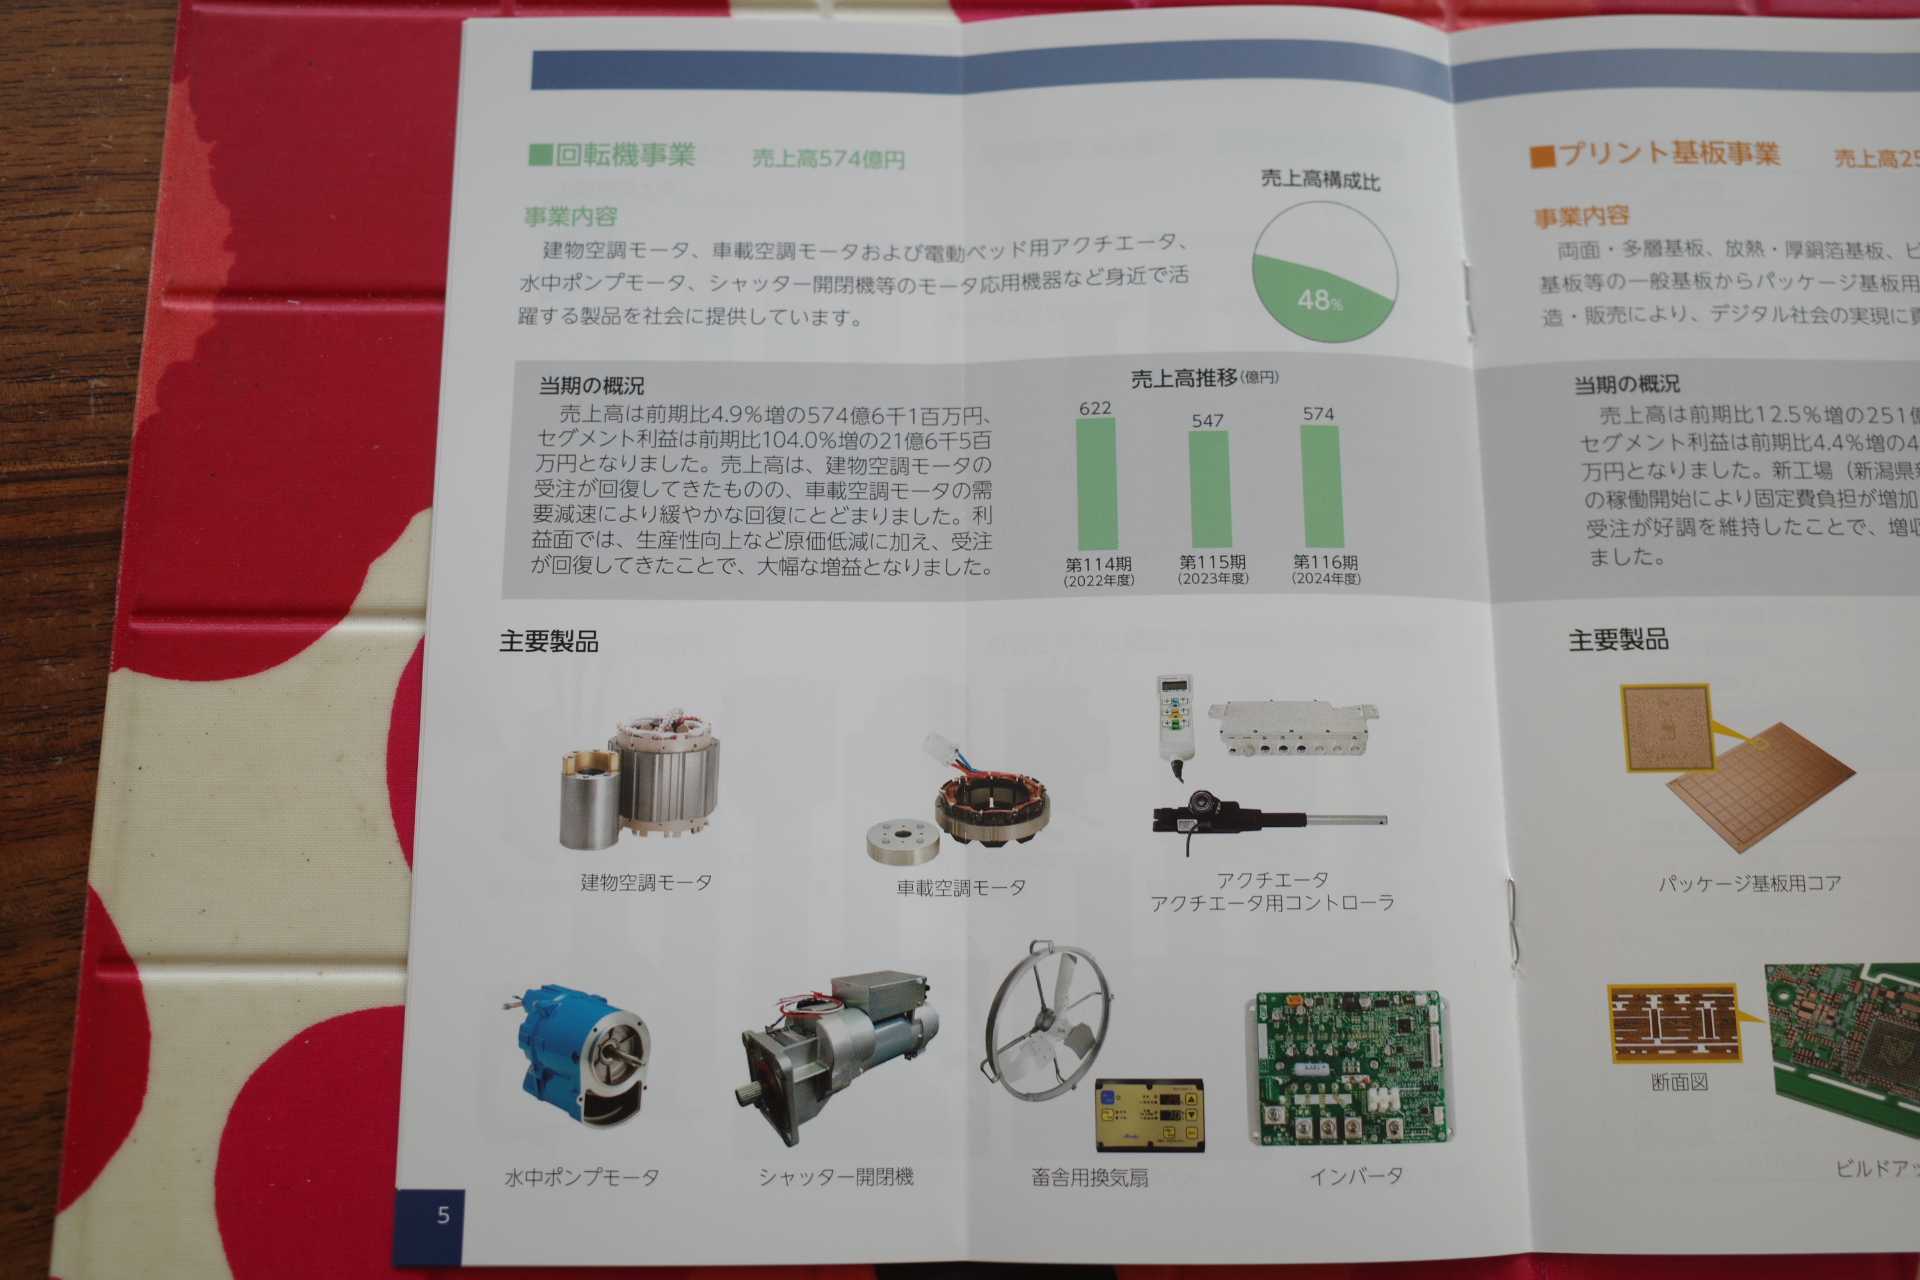 プリント基板事業は、5G通信、IoT、自動車の電子化(ADASやEV)、AI関連機器の需要増で高い成長が続いている。愛知電機は高品質・高信頼性のプリント基板を提供していて、特に産業用や自動車向けで競争力がある。 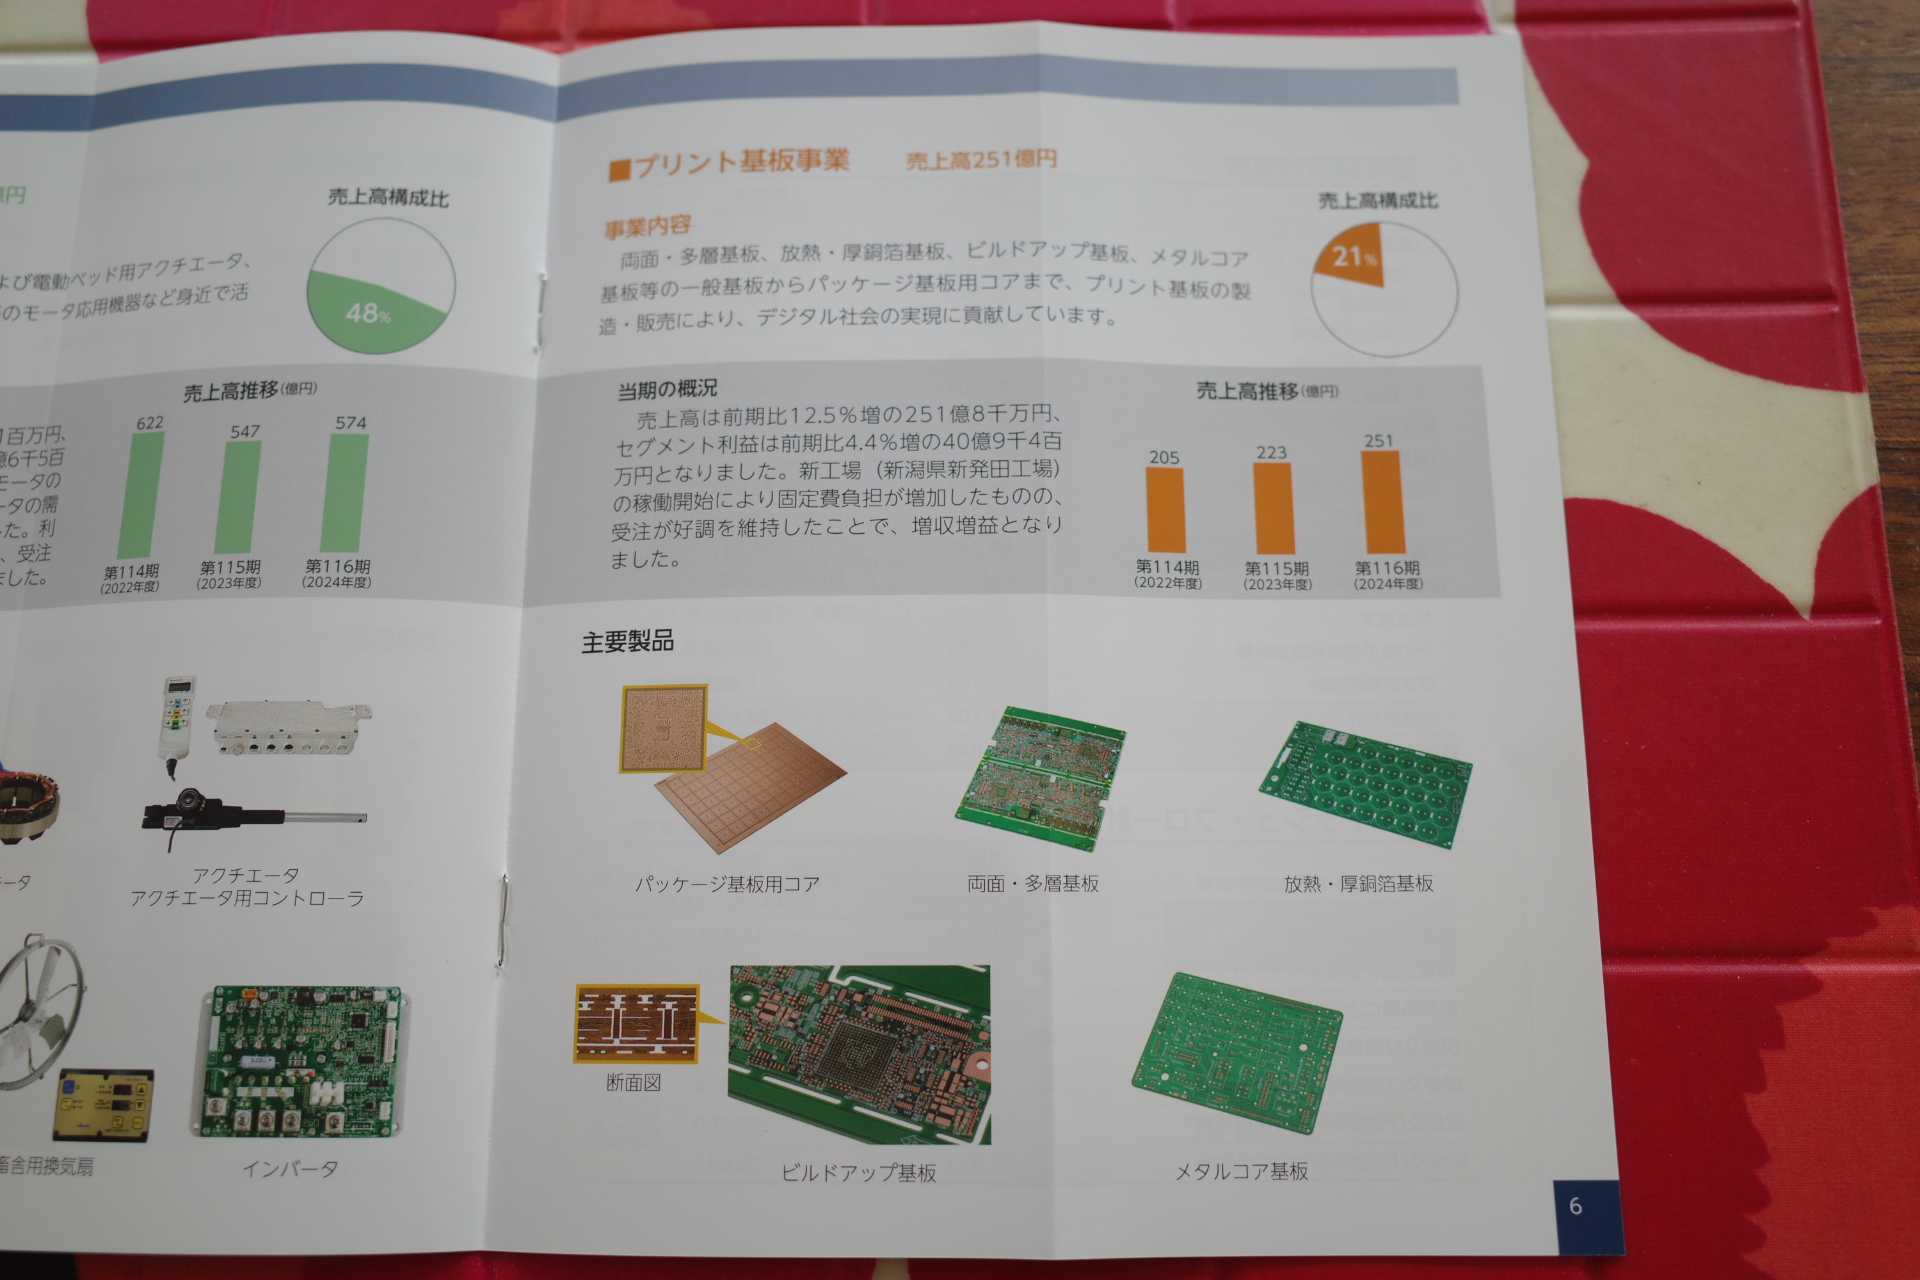 元々は、 9990サックスバーHD が「5代目」に地位にいたのですが、ポートフォリオを広く見渡してここ6623愛知電機が目に留まった時に、「どう考えても愛知電機の方が上だな。と言うか、✨キラキラゴールド✨に光り輝いて見えるな。」と感じたので、サックスバーは残念ながら短命でお役御免となりました。サックスバーが悪いというよりは、愛知電機があまりにも圧倒的に良すぎて、それで実力で「ポートフォリオの司令塔」の座を実力で奪い取ったという印象です。  (上記データはかぶたんプレミアム+エレフォロ拡張より引用) ここの欠点としては、「期初の業績予想が異常に保守的な場合が多く、そこで株価が暴落することが多い」ことですが、ポジティブに考えると「石橋を叩いて渡る用心深い愛知県銘柄」らしい「奥ゆかしさに満ちた企業」であるとも言えると思います。(笑)  (上記データはかぶたんプレミアム+エレフォロ拡張より引用) ま、いずれにせよ、今後出てくる主力株候補は、この「ハイクオリティ特別選抜銘柄」である愛知電機との厳しい比較に晒されます。そして愛知電機を明白に超えられなければ超主力株には出世出来ないということになります。 以上、愛知電機がポートフォリオ編成の心臓部である、「6代目絶対基準優待バリュー株」に就任したことのお知らせでした。 お気に入りの記事を「いいね!」で応援しよう
Last updated
Oct 20, 2025 09:37:06 AM
[ポートフォリオ分析関係] カテゴリの最新記事
|