毎月、我が家の資産状況を公開していますが、今回は資産配分について書いてみたいと思います。
私は投資をするうえで、資産を効率よく増やすことだけでなく、どんな社会変化や相場の変動があっても、長く続けられることを意識しています。
以前、住宅ローンについても、多少の金利差より安心感を重視して固定金利を選んだという記事を書きました。
資産運用についても、考え方は似ています。
①9月末時点の我が家の資産配分
まずは、2026年9月末時点の金融資産です。
資産の種類 資産額 割合
株式(インデックス) 約1,030万円 約80%
債券ETF 約 185万円 約15%
金・資源株 約 70万円 約 5%
現金預金 約 850万円
合計 約2,135万円
投資に回している資産は約1,285万円です。現在株高、債券安の市場環境のため株式資産割合が増加していますが、株式・ 債券・金資源株の比率を、おおむね
75:20:5を目標に配分を調整しています。
②なぜ分散投資をするのか?
資産を分散するのは景気が良いときだけでなく、景気後退やインフレなど、異なる環境でも対応できるようするための備えです。
投資の世界には「現代ポートフォリオ理論」という考え方があり、簡単にいうと、複数の資産を組み合わせることで、リターンを目指しながらリスクを抑えようとする考え方です。ここで重要になるのが、資産同士の値動きの関係です。
例えば、株式と債券がいつも同じように動くのであれば、両方を保有しても分散の意味がありません。
ただし株式と債券が違う動きをした場合は株価下落の損失を一部補い資産の変動がマイルドに抑えられます。これが分散の効果です。
実際に不景気等で株価が急落した場合など、中央銀行が金利を下げることで債券価格が上昇するなど資産が逆の動きをするようなことが市場ではたびたび起こります。
(コロナショックの時も株価が下落した際、債券価格が上昇しました。)
このような値動きの関係を表す指標が「相関係数」です。
相関係数が+1に近いほど同じ方向に動きやすく、-1に近いほど反対方向に動きやすいことを示します。
*2026.10月時点、JPモルガンが長期市場予想の資料として各資産の相関係数を提供していますので気になる方は参考までに検索してみて下さい。
ただし、相関関係は経済環境によって変わります。例えばスタグフレーション時などでは株式と債券が同時に下落することもあるため、分散投資をすれば必ず損失を抑えられるわけではありません。
著名な投資家レイ・ダリオ氏の「オール・ウェザー・ポートフォリオ」も、さまざまな経済環境に備えて資産を組み合わせる考え方の一つです。
私の資産配分は、このポートフォリオをそのまま再現したものではありません。考え方を参考にしながら、自分のリスク許容度や家計に合わせて組み合わせています。
③株式100%と分散投資では、どれくらい違うのか?(シミュレーション)
では、株式100%で運用する場合と、複数の資産に分散する場合では、どれくらい差が出るのでしょうか。
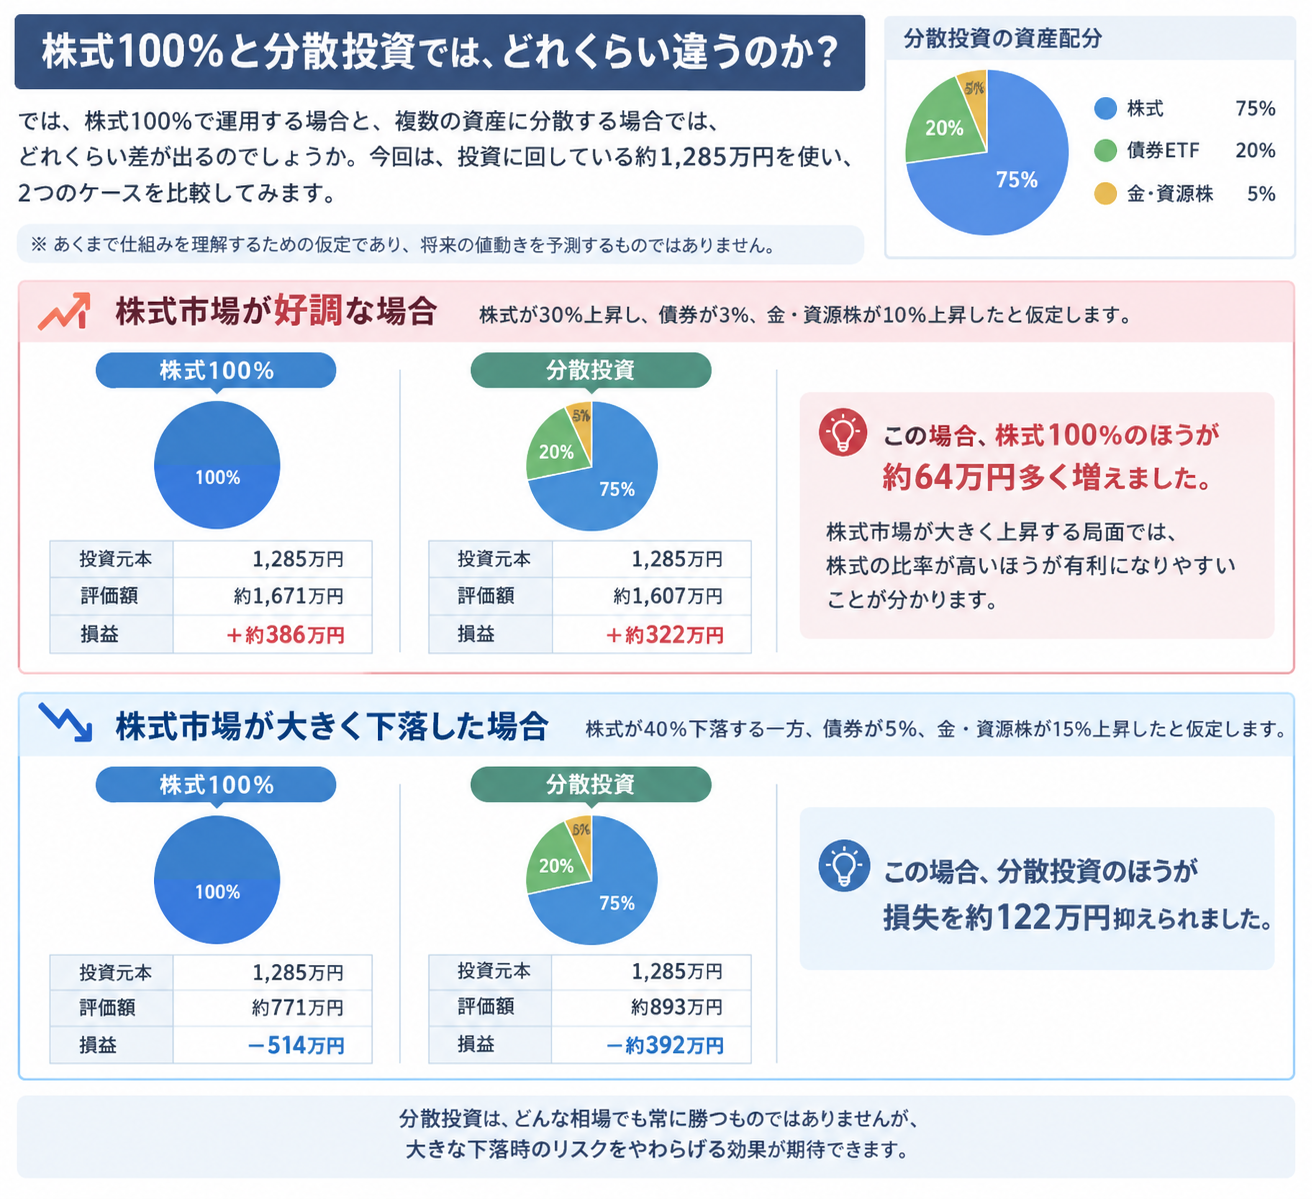
この表はあくまで仕組みを理解するための仮定であり、将来の値動きを予測するものではありません。異なる資産を組み合わせることで、結果がどう変わり得るのかを示した例になります。
④私が分散投資を選択する理由
投資効率を重視するのであれば、生活防衛資金を確保し、余剰資金を株式インデックスに投資する方法は有力な選択肢だと思います。実際に多くのインフルエンサーもこの投資手法を勧めています。
実際にもし私が資産運用を始めた時から株式インデックスの比率をもっと高くしていれば、今より確実に多くの資産を築けています。
それでも、私が分散投資をする理由は、自分の暴落に対する許容度がそれほど高くないと考えているからです。
例えば、投資資産が大きく値下がりし、評価額が半分近くになったとします。
おそらく臆病で心配症な私の精神は平常心を保つことができずパニックを起こしてしまうと思います。最近は資産額が増えてきたので尚更です。
頭では「長期投資だから売らずに持ち続ければよい」と理解していても、実際に自分のお金が大きく減っていく状況で、冷静でいられるかは別の問題なので、保険として分散投資という選択をしています。
上昇相場では機会損失が生じるかもしれませんし、市場の歴史の大部分で株価は上昇しているとも言われています。
それでも、暴落時に慌てて売却せず、投資を続けられる可能性が高まるのであれば、私にとっては意味のある選択です。
*損失に対する人の行動についてプロスペクト理論と言うものがあるので参考になるかと思います。
⑤投資を長く続ける
投資では、長期的に市場に居続けることが大切だとよくいわれており、長く投資を続けるためには、自分が耐えられる範囲のリスクに抑えておくことも重要だと思います。
私は分散投資を選択しましたが、株式100%で資産をどんどん伸ばしていく選択をする人もいると思います。
その中でもし、資産配分を決定する時に自分のリスク許容度や分散効果について考えたことがないという方がいたら、記事の中で出てきた
・現代ポートフォリオ理論
・相関係数
・レイ・ダリオのオールシーズンポートフォリオ
・プロスペクト理論
等を調べてみると新しい視点から自分の投資を考えるきっかけになるかと思います。今回の記事が、自分に合った資産配分設定の役に立てば幸いです。
■まとめ記事
(他の記事もまとめて読みたい方はこちらから)
▶https://plaza.rakuten.co.jp/wagayanokaizen/diary/202602240000/
お勧め書籍
■サイコロジー・オブ・マネー
資産運用では投資の知識や技術以上に精神状態の管理が重要だと言われています。この本では投資マインドに必要ことのヒントが数多く書かれています。すらすら読める本なので初心者にもお勧めします。

サイコロジー・オブ・マネー 一生お金に困らない「富」のマインドセット【電子書籍】[ モーガン・ハウセル ]