2026~27主力株概況29位、極洋。
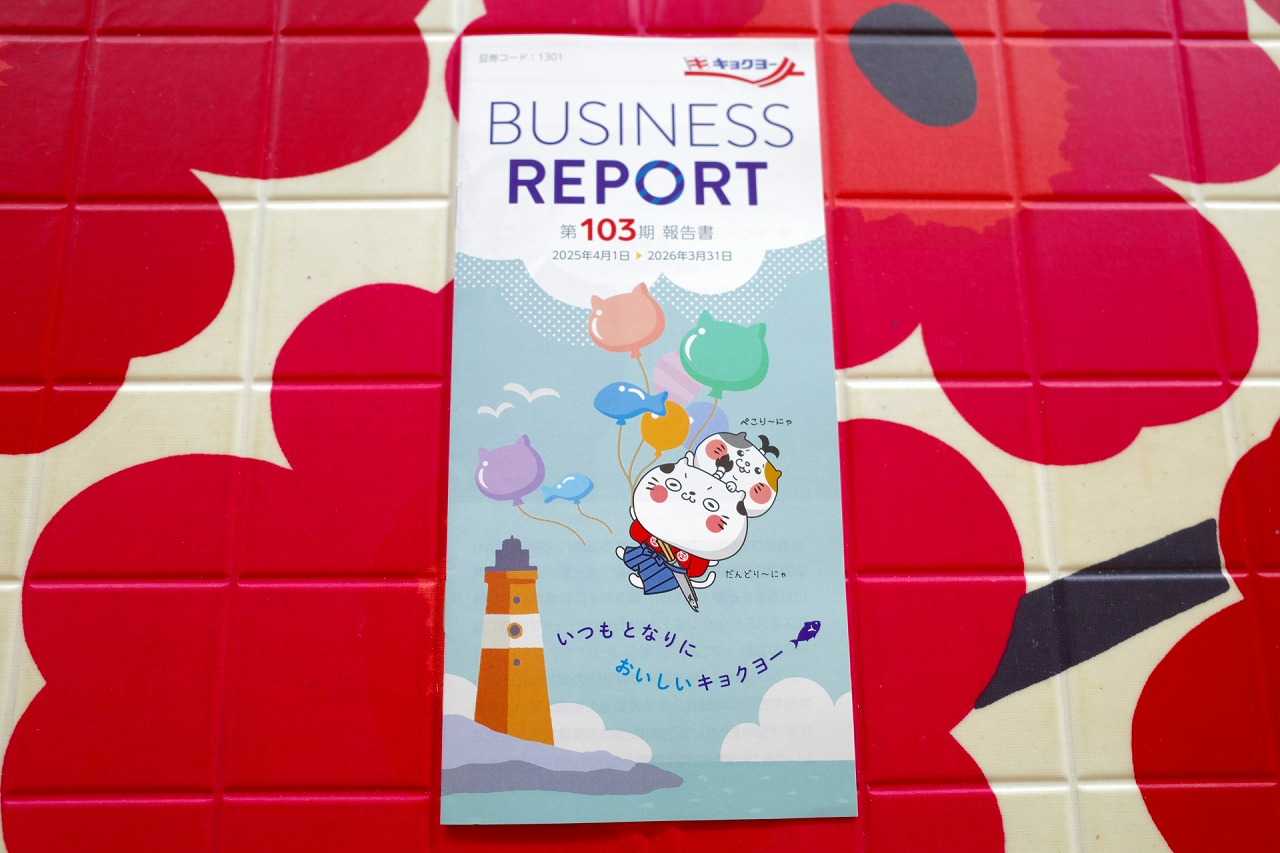
さて今日は2026~27主力株概況シリーズです。 29位 1301 極洋 (東P、3月優待) ◎◎ PF時価総額29位の上位銘柄は、すしネタに強い水産会社の極洋です。 優待お魚株バルクプロジェクト のエースがここで登場してきました。 現在の株価は4625円、時価総額559億円、PBR0.71、自己資本比率36.1%、今期予想PER7.65、配当利回り3.5%(160円)、総合利回り4.0%(160+25=185円)で、優待は100株保有で2500円相当、300株保有で6000円相当の自社缶詰詰合せです。 極洋の優待缶詰はクオリティが高くて素晴らしい内容です。具体的に見ておきましょう。 左が300株優待品、右が100株優待品の一例となります。 300株優待品の紅ズワイガニの缶詰は本当に激うま。 今日は実際の使用例を1つだけ御覧戴きましょう。 極洋優待さば味噌煮の和風パスタ とても美味しかったです。 この極洋の優待品が代表例ですが、私は以前から 「缶詰優待」というのはエクストリームに素晴らしい ものだと思っています。その理由ですが、 1. 優待で貰える缶詰と言うのは、スーパーであまり見かけないような高級な品物が多くて嬉しい。更に高級な缶詰と言うのはお店で買おうとすると意外なほどに高いので、戴く喜びも格別である。 2. 缶詰というのは何と言っても日持ちがするし緊急事態時に凄く役に立つし、投資家的な観点から見て食料品として「ローリスク・ハイリターン」でウエルバランスな素敵過ぎる存在である。 あたりです。尚これに関しては超人気記事となっている 缶詰優待株私的ランキングベスト4 2023年編 を是非この機会に一緒にご覧下さい。 次に私が極洋を買い増しした理由を箇条書きでまとめておきます。 1. 何と言っても指標的に安い。PBR、PERで見ると下記の通り過去15年間で最低水準となっている。 PBR推移 PER推移(上記データはIRバンクより引用) 2. スーパーで以前は1パック4~500円程度だった魚が最近は700円くらいになっている。また回転寿司に行っても特にスシローなんかは明らかに値上がりしている。つまりインフレでお魚の値段は間違いなく上がっている。それに伴って極洋の売上高と利益もこの5年くらいでグングンと伸びている。(上記データはかぶたんプレミアム+エレフォロ拡張より引用) つまり、「パラダイムシフトによって日本に数十年ぶりに到来した高インフレ時代」の追い風をパンパンに受けて快走できる、時流に乗った銘柄である。 3. 2027年3月期のDOE(株主資本配当率)を3%以上に設定しており、今後の継続的な増配が期待できる。極洋は業績好調で1株純資産がぐんぐんと伸びていることを考慮すると、2027年3月期には180~200円程度まで配当が増加するかもしれない。なので、今、優待を楽しみに買って数年ポートフォリオの片隅にのんびりと転がしておくのに非常に適していると考える。 要は、我々の伝家の宝刀である 「優待バリュー株アナグマ投資法」 にとても適した銘柄である。 4.前述の通り優待パワーが圧倒的である。高級であり極めて高品質でもある。これは貰えばだれでも分かる。例えば300株優待に入っているズワイガニは、下記の通り身が肉厚すぎて缶詰から出しても形が崩れず直立起動のピンコ立ちをしている。 日本株市場でも最強クラスの内容であり、いわゆる「優待プレミアム」が株価に上乗せされて当然の銘柄と考えるが、現時点ではそうなっていない。 以上、極洋はバリュー投資家としての視点及び優待族的な観点からは明らかに過小評価されていると考えています。皆様の評価はいかがでしょうか?2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次の無重力の自由過ぎるステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。










 出産・子育て
 ファッション
 美容・コスメ
 健康・ダイエット
 生活・インテリア
 料理・食べ物
 ドリンク・お酒
 ペット
 趣味・ゲーム
 映画・TV
 音楽
 読書・コミック
 旅行・海外情報
 園芸
 スポーツ
 アウトドア・釣り
 車・バイク
 パソコン・家電
 そのほか
 すべてのジャンル